


Влияние изменений механизма взимания НДС на динамику налоговых поступлений в бюджет Российской Федерации
Рассмотрены ключевые изменения, внесенные в главы 21 и 26.2 Налогового кодекса Российской Федерации. Составлены график динамики поступлений НДС в консолидированный бюджет Российской Федерации за первое полугодие 2026 года и аналогичные периоды 2024-2025 гг. Выявлены результаты внесения изменений в Налоговый кодекс Российской Федерации в связи с принятием в ноябре 2025 года Федерального закона № 425-ФЗ.

Налог на добавленную стоимость (далее – НДС) по праву считается одним из ключевых налогов в современной налоговой системе Российской Федерации. Это не просто один из федеральных налогов, это механизм, который обеспечивает финансовую стабильность государства и регулирует экономические процессы. Важность НДС подтверждается следующим:
- Фискальная функция НДС. Безусловно, главное значение НДС для нашей страны – это пополнение государственной казны. Если говорить о структуре доходов федерального бюджета, то НДС занимает в нем одну из лидирующих позиций. Так как данный налог включен в стоимость практически всех товаров и услуг, он обеспечивает стабильный приток денежных средств, что, в свою очередь, позволяет государству финансировать различные сферы – образование, медицина, оборона и т.д.
- Регулирующая роль НДС. Данный налог, фактически, уплачивается конечным потребителем товара, а бизнес выступает своего рода «посредником». Покупатель, видя цену товара, не всегда осознает величину налога, которая в него включена. Также, возможность возмещения НДС из бюджета является стимулом для бизнеса работать «в белую». Для получения права на вычет входного НДС организация вынуждена отражать реальные обороты и требовать от поставщиков корректные счета-фактуры. Это и есть инструмент обеления экономики. [6]
- НДС является надежным источником дохода государства. В отличие, например, от налога на прибыль организации, который зависит от финансовых результатов компании (в случае убытков может быть равен нулю), НДС взимается практически при любом акте купли-продажи. Даже если компания работает в убыток, но реализует товары/услуги, налог поступает в бюджет.
- НДС – инструмент внешнеэкономической политики. Применение нулевой ставки, а следовательно, освобождение от налогового бремени, позволяет российским товаропроизводителям быть конкурентоспособными на мировом рынке. При этом, обложение налогом товары, ввозимые на территорию Российской Федерации, защищает внутренний рынок и выравнивает условия для российских и зарубежных производителей. Это подтверждает ключевую роль НДС в регулировании экспорта и импорта. [5]
Так как налог на добавленную стоимость является одним из ключевых источников доходов бюджета нашей страны, изменения в условия его взимания вносятся регулярно.
В связи с принятием в ноябре 2025 года Федерального закона № 425-ФЗ НДС претерпел много изменений. Например, это корректировка перечня операций, не подлежащих налогообложению НДС и освобождаемых от налогообложения. Также, был дополнен перечень организаций и ИП, применяющих УСН и имеющих право применять специальные ставки НДС в размере 5% и 7%. Перечень операций, облагаемых льготными ставками 0% и 10% также был скорректирован. Но, ключевыми изменениями, вступившими в силу с 1 января 2026 года, являются:
- увеличение основной ставки по НДС с 20% до 22%;
- снижение порога дохода, при превышении которого возникает обязанность уплачивать НДС налогоплательщиками, применяющими упрощенную систему налогообложения. [1]
По данным ФНС доходы бюджета нашей страны от увеличения ставки по НДС за первые 6 месяцев 2026 года составили 426 млрд. руб. Изменения, которые коснулись налогоплательщиков, применяющих УСН, принесли в бюджет РФ 523 млрд. руб. за тот же период. [3]
Результаты внесения изменений в главу 21 Налогового кодекса Российской Федерации уже представлены в статистической отчетности Федеральной налоговой службы. Динамика поступлений НДС в консолидированный бюджет Российской Федерации за 1-е полугодие 2024 года и аналогичные периоды 2025 и 2026 годов представлена на рис. 1.
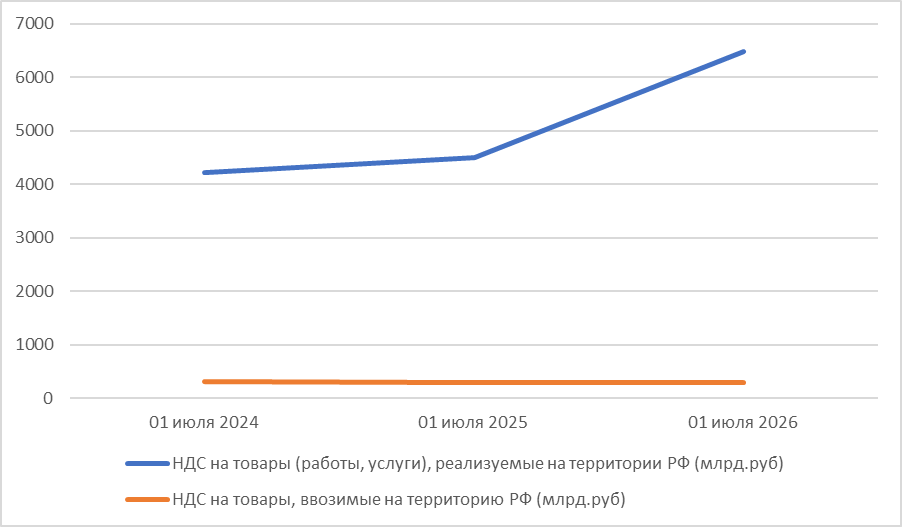
Рисунок 1. Динамика поступлений НДС в консолидированный бюджет Российской Федерации
На рис. 1 мы видим резкий скачек доходов консолидированного бюджета российской Федерации от уплаты НДС на товары (работы, услуги), реализуемые на территории нашей страны, в первом полугодии 2026 года в сравнении с доходами аналогичного периода 2025 года. В первом полугодии 2025 года размер таких доходов составил 4495,13 млрд руб., а первом полугодии 2026 года уже 6490,03 млрд руб. То есть увеличение дохода за аналогичные периоды на 1994, 9 млрд руб. или на 144,4%. [2]
Динамика поступлений доказывает, что снижение порога дохода, при превышении которого возникает обязанность уплачивать НДС, для налогоплательщиков, применяющих УСН и увеличение ставки по налогу на добавленную стоимость, казалось бы, всего на 2%, значительно увеличило объем доходов консолидированного бюджета нашей страны.
Проведя анализ результатов изменений налога на добавленную стоимость, вступивших в силу с 01.01.2026 в связи с принятием Федерального закона № 425-ФЗ, можно сделать вывод, что повышение основной ставки с 20% до 22%, наряду с ростом ставки налога на прибыль до 25% с 01.01.2025, отражает общий тренд на увеличение бюджетных доходов для финансирования социальных обязательств и достижения национальных целей развития.
Научные высказывания #106


 © 2019-2023 Научные высказывания
